विशेषगरी, विश्वव्यापी रूपमा ख्याति कमाएका पेपाल, अलिपे, वीच्याट पे तथा गुगल पेजस्ता अन्तर्राष्ट्रिय भुक्तानी संस्थालाई नेपालमा औपचारिक रूपमा कारोबार गर्न दिने गरी कानुनी बाटो खुला गरिएको छ। यसअघि नेपालमा यस्ता विदेशी भुक्तानी सञ्जाललाई सिधै प्रवेश गर्न दिने स्पष्ट कानुनी व्यवस्था थिएन। नयाँ व्यवस्थाले नेपालको वित्तीय प्रविधि क्षेत्रमा ठूलो परिवर्तन ल्याउने अपेक्षा गरिएको छ।
विधेयकको दफा ८ मा गरिएको संशोधनले विदेशमा स्थापना भई अन्तर्राष्ट्रियस्तरमा भुक्तानी कारोबार गरिरहेका संस्थालाई नेपालमा भित्र्याउने स्पष्ट आधार तय गरेको छ। प्रस्तावित व्यवस्थाअनुसार विदेशमा स्थापना भई कम्तीमा दशवटा मुलुकमा भुक्तानीसम्बन्धी कारोबार गरिरहेका संस्थाले नेपाल राष्ट्र बैङ्कले निर्धारण गरेको योग्यता पूरा गरेमा नेपालमा भुक्तानीसम्बन्धी कारोबार गर्न सक्नेछन्। यसका लागि ती संस्थाले तोकिएबमोजिमको कागजात र दस्तुरसहित अनुमतिका लागि केन्द्रीय बैङ्कमा निवेदन दिन सक्ने व्यवस्था थप गरिएको छ। पेपाल, अलिपे वा गुगल पेजस्ता संस्थाले विश्वका दर्जनौं देशमा सेवा दिइरहेकाले उनीहरूले यो मापदण्ड सहजै पूरा गरी नेपालमा पनि आफ्नो सेवा विस्तार गर्न सक्नेछन्। विदेशी संस्थाको अनुमतिपत्रको अवधि र नवीकरण सम्बन्धमा राष्ट्र बैङ्कले छुट्टै अवधि र प्रक्रिया निर्धारण गर्न सक्ने खुकुलो कानुनी अधिकारसमेत विधेयकले दिएको छ।
अन्तर्राष्ट्रिय संस्थालाई मात्र नभई स्वदेशी बैङ्क तथा वित्तीय संस्था र भुक्तानी सेवा प्रदायकको कार्यक्षेत्रलाई पनि विधेयकले विस्तार गरेको छ। मूल ऐनको दफा ६ मा संशोधन गर्दै बैङ्क, वित्तीय संस्था वा भुक्तानी सेवा प्रदायक संस्थाले भुक्तानी सेवासम्बन्धी काम गर्न प्रतिनिधि नियुक्त गर्न सक्ने व्यवस्था प्रस्ताव गरिएको छ। यसले गर्दा भुक्तानी सेवा प्रदायकले दूरदराजका गाउँसम्म आफ्ना प्रतिनिधिमार्फत सेवा पुर्याउन सक्नेछन्। यसअघि यस्तो प्रतिनिधि नियुक्त गर्ने विषयमा कानुनी अस्पष्टता रहेकोमा अब भने संस्थाहरूले सहजै आफ्नो सञ्जाल विस्तार गर्न सक्नेछन्। यसका साथै बैङ्क तथा वित्तीय संस्थालाई भुक्तानी तथा फस्यौंट कारोबार सञ्चालन गर्न अलग्गै खाता खोल्नु नपर्ने व्यवस्थासमेत प्रस्ताव गरिएको छ।
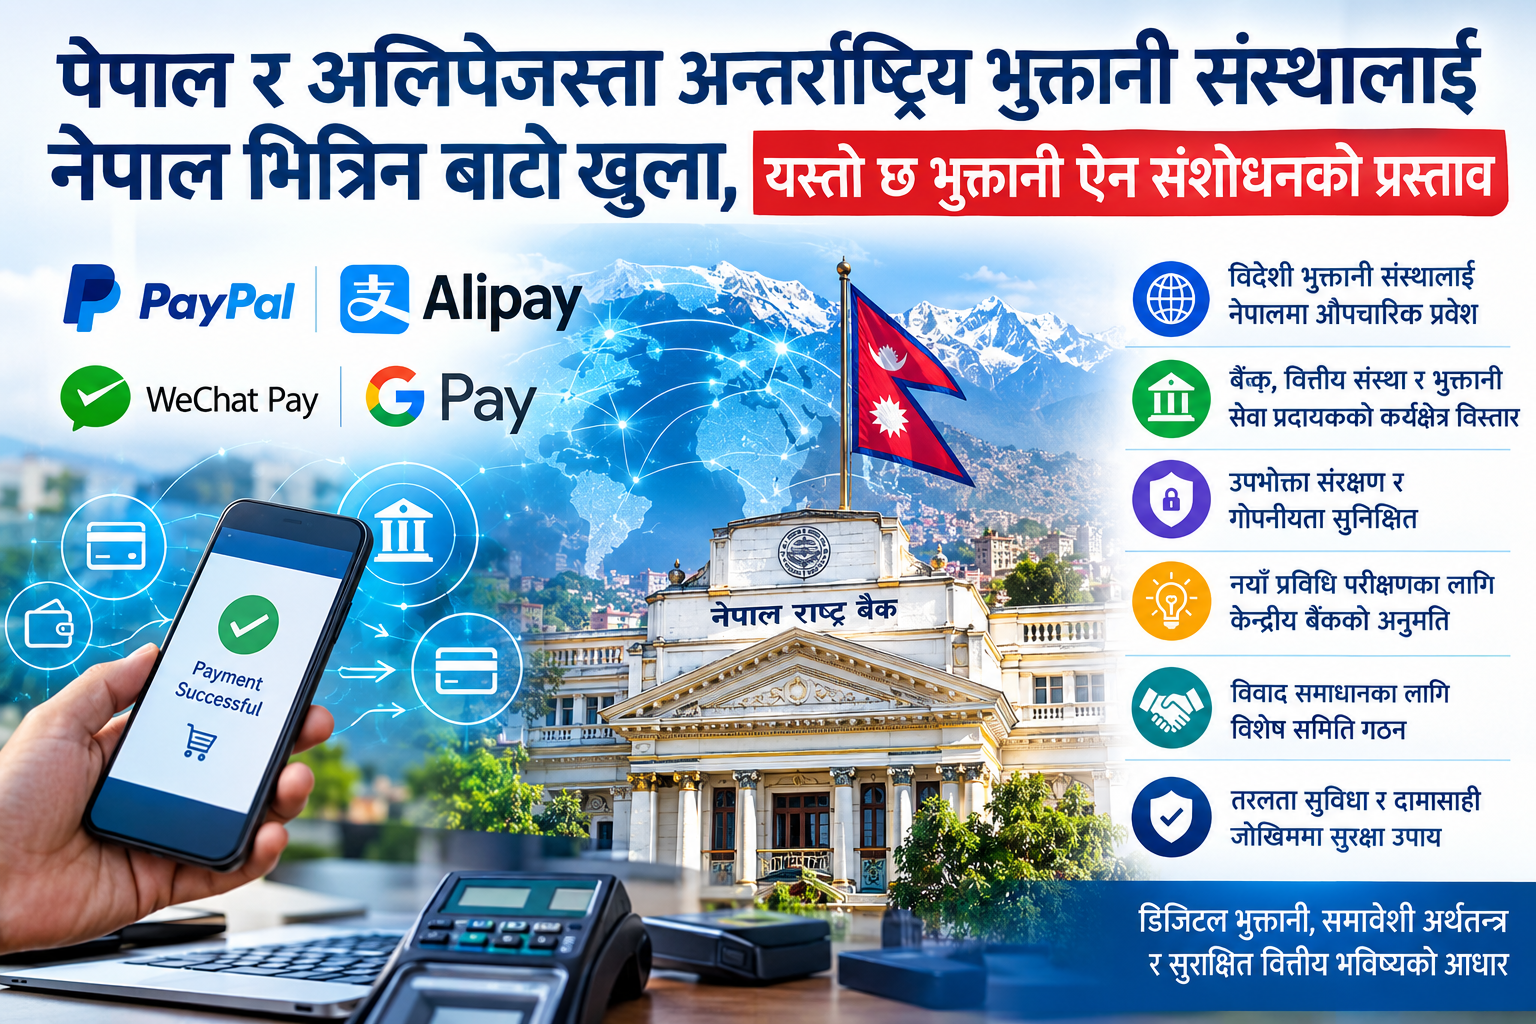
वित्तीय प्रविधिको द्रुत विकासलाई सम्बोधन गर्न विधेयकमा नयाँ दफाहरू थपिएका छन्। दफा १३क थप गरी गैरबैङ्किङ विद्युतीय वित्तीय सेवा प्रदान गर्ने तथा विद्युतीय वित्तीय सेवा वा कारोबारलाई सघाउ पुर्याउने अन्य विद्युतीय मञ्च वा सेवा सञ्चालन गर्ने संस्थालाई त्यस्तो सेवा विस्तार गर्न स्वीकृति प्रदान गर्न सक्ने व्यवस्था गरिएको छ। यसैगरी, कुनै नयाँ प्रकृतिको भुक्तानी सेवाको सम्बन्धमा आवेदन माग गरी परीक्षणका लागि सेवा सञ्चालन गराउन सक्ने व्यवस्था दफा १६क मा थपिएको छ। यसले गर्दा बजारमा आउने नयाँ प्रविधि र प्रणालीलाई पूर्ण रूपमा लागू गर्नुअघि केन्द्रीय बैङ्कको निगरानीमा परीक्षण गर्न सकिनेछ, जसले सम्भावित जोखिम न्यूनीकरण गर्न मद्दत गर्नेछ। सञ्चालक समितिमा रहने मनोनीत विज्ञ सदस्यको योग्यतासमेत परिमार्जन गर्दै आर्थिक, मौद्रिक, बैंकिङ्ग, सूचना प्रविधि वा वाणिज्य कानुनमा स्नातकोत्तर गरी पाँच वर्षको अनुभव हुनुपर्ने व्यवस्था गरिएको छ भने कार्यकारी प्रमुखको पदावधि बढीमा चार वर्षको हुने र एक पटकका लागि पुनः नियुक्त हुन सक्ने सीमा तोकिएको छ।
उपभोक्ताको हित संरक्षण र गोपनीयतालाई पनि विधेयकमा प्राथमिकताका साथ उठाइएको छ। सेवाग्राहीको व्यक्तिगत विवरणको गोपनीयता कायम गर्नुपर्ने दायित्व संस्थाको हुने स्पष्ट पारिएको छ। भुक्तानीसम्बन्धी प्रविधि वा प्रणाली विकास र सम्भारको सिलसिलामा प्रविधि प्रदायक संस्थालाई विवरण उपलब्ध गराउँदा राष्ट्र बैङ्कले निर्धारण गरेको मापदण्ड अनिवार्य पालना गर्नुपर्नेछ। कुनै संस्थाको अनुमतिपत्र खारेज भएमा वा नवीकरण नभएमा त्यस्तो संस्थाले विद्युतीय मुद्राबापतको रकम तीस दिनभित्र सम्बन्धित ग्राहकलाई तोकिएको प्रक्रियाबमोजिम फिर्ता गर्नुपर्ने अनिवार्य व्यवस्था दफा ४२क मा थपिएको छ। त्यस्तै, भुक्तानी कारोबारको सम्बन्धमा संस्थाहरूबीच कुनै विवाद उत्पन्न भएमा त्यसको समाधानका लागि अर्थ मन्त्रालयका सहसचिवको अध्यक्षतामा एक विवाद समाधान समिति गठन गरिनेछ। यस समितिमा महालेखा नियन्त्रक कार्यालयका सहसचिव, राष्ट्र बैङ्कको भुक्तानी प्रणाली विभागका कार्यकारी निर्देशक, कानुन महाशाखा प्रमुख र सम्बन्धित संस्थाका प्रमुख कार्यकारी अधिकृत सदस्य रहनेछन्। समितिले पन्ध्र दिनभित्र सुनुवाइको मौका दिई विवाद समाधान गर्ने र सो निर्णय अन्तिम हुने व्यवस्था गरिएको छ।
भुक्तानी प्रणालीको फस्यौंटलाई सुरक्षित र भरपर्दो बनाउन केन्द्रीय बैङ्कले बैङ्क तथा वित्तीय संस्थालाई निश्चित ब्याजदरमा तरलता सुविधा उपलब्ध गराउन सक्ने नयाँ व्यवस्था विधेयकमा छ। अन्तिम फस्यौंट गर्ने प्रयोजनका लागि राष्ट्र बैङ्कले यस्तो ऋण सुविधा दिनेछ, जसको रकम, अवधि र ब्याजदर बैङ्क आफैंले तोक्नेछ। यसका साथै, कुनै संस्था दामासाहीमा परेमा यस ऐनबमोजिमको कारोबारको हस्तान्तरण तथा फस्यौंट गरेपछि मात्र दामासाहीसम्बन्धी प्रचलित कानुनबमोजिमको व्यवस्था लागू हुने भनी वित्तीय प्रणालीलाई सुरक्षित राख्ने उपाय अपनाइएको छ। यसबाट समग्र वित्तीय सुशासन कायम हुने र भुक्तानी प्रणालीमा हुनसक्ने प्रणालीगत जोखिम कम हुने विश्वास लिइएको छ।
