तर उच्च शेयर मूल्यलाई मात्रै कम्पनी बलियो भएको संकेत मान्दा लगानीकर्ता ठूलो जोखिममा पर्न सक्ने देखिएको छ।
विशेषगरी पूँजी कोषमा दबाब, व्यवसायको तुलनात्मक रूपमा सानो आकार, कमजोर वित्तीय अवस्था र नियामकीय आवश्यकताका कारण यस्ता संस्थाले ठूलो पूँजी आधार भएका संस्थासँग गाभिने वा प्राप्तिमा जाने बाटो रोज्नुपर्ने अवस्था आएमा त्यसको असर शेयर मूल्यमा देखिन सक्छ।
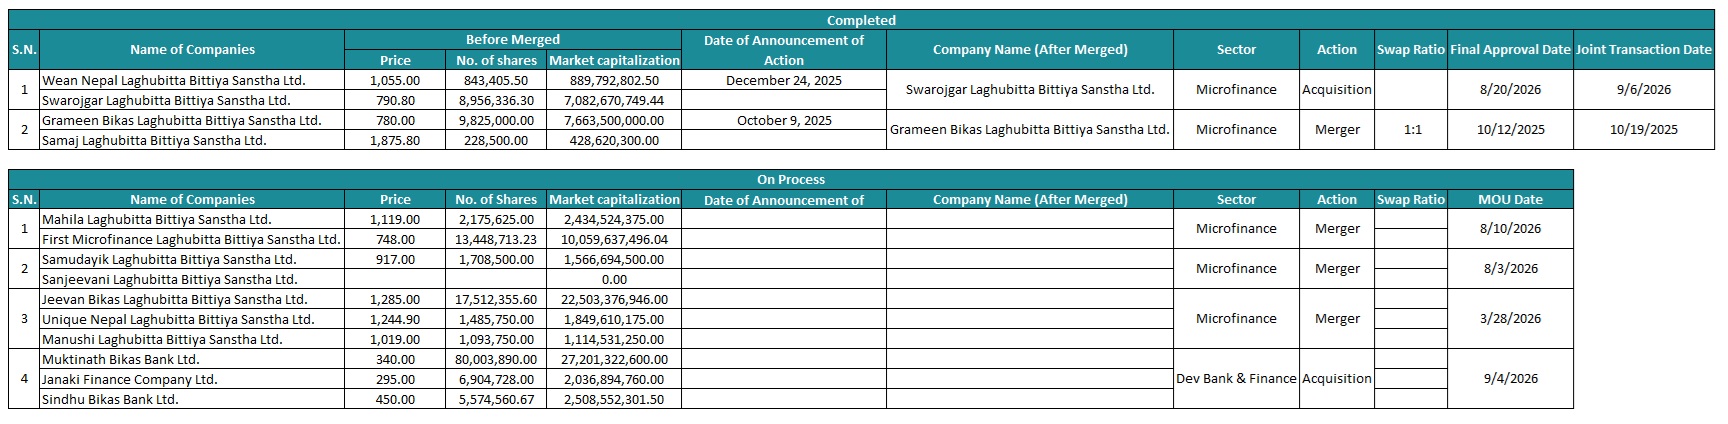 पछिल्लो समय सम्पन्न भएका तथा प्रक्रियामा रहेका मर्जर र प्राप्तिका घटनाले पनि यही जोखिमलाई थप उजागर गरेका छन्। समाज लघुवित्त र ग्रामीण विकास लघुवित्तबीचको मर्जर सम्पन्न भइसकेको छ। विन नेपाल लघुवित्तलाई स्वरोजगार लघुवित्तले प्राप्ति गर्ने प्रक्रिया पनि संयुक्त कारोबारसम्म पुगिसकेको छ। यता महिला लघुवित्त र प्रथम लघुवित्तबीच मर्जरको समझदारी भएको छ भने सामुदायिक लघुवित्त र सञ्जीवनी लघुवित्त, जीवन विकास लघुवित्त, युनिक नेपाल लघुवित्त र मानुषी लघुवित्त तथा मुक्तिनाथ विकास बैंक, जानकी फाइनान्स र सिन्धु विकास बैंकबीच पनि गाभिने वा प्राप्तिको प्रक्रिया अघि बढेको छ।
यसले नेपाली वित्तीय क्षेत्रमा साना पूँजी आधार भएका संस्थाको भविष्यमा मर्जर तथा प्राप्ति अझ महत्त्वपूर्ण विषय बन्न सक्ने संकेत गरेको छ। यस्तो अवस्थामा कम चुक्ता पुँजी भएका तर बजारमा निकै महँगो मूल्यमा कारोबार भइरहेका शेयरमा लगानी गर्नेले कम्पनीको मूल्य मात्र होइन, पूँजी संरचना र गाभिने सम्भावनालाई समेत ध्यान दिनुपर्ने देखिएको छ।
महँगो शेयरको पछाडि कति ठूलो कम्पनी?
कुनै कम्पनीको एउटा शेयरको मूल्य धेरै हुनु र कम्पनीको समग्र आकार ठूलो हुनु एउटै कुरा होइन। बजारमा शेयर संख्या थोरै भएका कम्पनीको प्रतिशेयर मूल्य निकै माथि पुग्न सक्छ। तर कुल बजार पुँजीकरण हेर्दा त्यही कम्पनीको आकार निकै सानो हुन सक्छ।
यसको स्पष्ट उदाहरण विन नेपाल लघुवित्त र स्वरोजगार लघुवित्तलाई लिन सकिन्छ। उपलब्ध विवरणअनुसार विन नेपाल लघुवित्तको प्रतिशेयर मूल्य एक हजार ५५ रुपैयाँ थियो। कम्पनीका कुल शेयर संख्या ८ लाख ४३ हजार ४ सय ५ दशमलव ५० कित्ता मात्र रहेकाले यसको बजार पुँजीकरण ८८ करोड ९७ लाख ९२ हजार ८ सय २ रुपैयाँ ५० पैसा थियो।
यसको विपरीत स्वरोजगार लघुवित्तको प्रतिशेयर मूल्य ७ सय ९० रुपैयाँ ८० पैसा थियो। तर शेयर संख्या ८९ लाख ५६ हजार ३ सय ३६ दशमलव ३० कित्ता भएकाले यसको बजार पुँजीकरण ७ अर्ब ८ करोड २६ लाख ७० हजार ७ सय ४९ रुपैयाँ ४४ पैसा पुगेको थियो।
अर्थात् प्रतिशेयर मूल्यका आधारमा विन नेपाल महँगो देखिए पनि कुल बजार पुँजीकरणका आधारमा स्वरोजगारभन्दा निकै सानो संस्था थियो। यही अन्तरले शेयरको मूल्य मात्र हेरेर कम्पनीको वास्तविक आकार र क्षमता मूल्यांकन गर्न नहुने देखाउँछ।
तर यही विन नेपाललाई स्वरोजगारले प्राप्ति गर्ने प्रक्रिया अघि बढ्यो। उपलब्ध विवरणअनुसार प्राप्तिको अन्तिम स्वीकृति २०२६ अगस्ट २० मा भएको थियो भने संयुक्त कारोबार २०२६ सेप्टेम्बर ६ देखि सुरु भएको छ। अर्थात् अहिले विन नेपाल छुट्टै संस्थाका रूपमा बजारमा रहने अवस्थाबाट स्वरोजगारको संरचनामा प्रवेश गरिसकेको छ।
समाज लघुवित्तको शेयर मूल्य १ हजार ८ सयभन्दा माथि
समाज लघुवित्तको उदाहरण अझ रोचक छ। मर्जरअघि समाज लघुवित्तको प्रतिशेयर मूल्य १ हजार ८ सय ७५ रुपैयाँ ८० पैसा थियो। तर कम्पनीको कुल शेयर संख्या २ लाख २८ हजार ५ सय कित्ता मात्र भएकाले यसको बजार पुँजीकरण ४२ करोड ८६ लाख ३० हजार रुपैयाँ थियो।
यसको तुलनामा ग्रामीण विकास लघुवित्तको प्रतिशेयर मूल्य ७ सय ८० रुपैयाँ मात्र थियो। तर शेयर संख्या ९८ लाख २५ हजार कित्ता भएकाले बजार पुँजीकरण ७ अर्ब ६६ करोड ३५ लाख रुपैयाँ पुगेको थियो।
अर्थात् शेयर मूल्यमा समाज लघुवित्त ग्रामीण विकास लघुवित्तभन्दा दुई गुणाभन्दा बढी महँगो थियो, तर बजार पुँजीकरणका आधारमा ग्रामीण विकास लघुवित्त समाजभन्दा करिब १७ गुणा ठूलो थियो।
यी दुई संस्थाबीचको मर्जरको अन्तिम स्वीकृति २०२५ अक्टोबर १२ मा भएको र संयुक्त कारोबार ग्रामीण विकास लघुवित्तकाे रुपमा २०२५ अक्टोबर १९ बाट सुरु भएको थियाे । समाज लघुवित्तकाे बजार मूल्य उच्च भए पनि संयुक्त काराेबारपछि भने ग्रामीण विकास लघुवित्तकै मूल्यमा काराेबार भएकाे थियाे।
समाज लघुवित्तको घटनाले कम शेयर संख्या भएका कारण उच्च मूल्यमा पुगेको शेयर र कम्पनीको वास्तविक आकारबीच कति ठूलो अन्तर हुन सक्छ भन्ने देखाएको छ। अझ महत्त्वपूर्ण कुरा, मर्जरको प्रक्रिया अघि बढेपछि बजारले पुरानो मूल्यांकनलाई पुनः हेर्न थाल्दा उच्च मूल्यमा शेयर किनेका लगानीकर्तामा मूल्यगत जोखिम बढ्न सक्छ।
महिला लघुवित्तको शेयर पनि हजार रुपैयाँभन्दा माथि
यही अवस्था महिला लघुवित्तमा पनि देखिन्छ। महिला लघुवित्तको प्रतिशेयर मूल्य १ हजार १ सय १९ रुपैयाँ थियो। कम्पनीका कुल शेयर संख्या २१ लाख ७५ हजार ६ सय २५ कित्ता हुँदा बजार पुँजीकरण २ अर्ब ४३ करोड ४५ लाख २४ हजार रुपैयाँ थियो।
यसको तुलनामा फस्ट माइक्राेफाइनान्सको प्रतिशेयर मूल्य ७ सय ४८ रुपैयाँ छ तर शेयर संख्या १ करोड ३४ लाख ४८ हजार ७ सय १३ दशमलव २३ कित्ता भएकाले बजार पुँजीकरण १० अर्ब ५ करोड ९६ लाख ३७ हजार ४ सय ९६ रुपैयाँ छ।
अर्थात् प्रतिशेयर मूल्यका आधारमा महिला लघुवित्त महँगो देखिए पनि बजार पुँजीकरणका आधारमा फस्ट माइक्राेफाइनान्स लघुवित्तभन्दा निकै सानो छ।
महिला लघुवित्त र फस्ट माइक्राेफाइनान्सबीच बीच २०२६ अगस्ट १० मा मर्जरको समझदारी भएको छ। यो प्रक्रिया अझै अघि बढिरहेको अवस्थामा छ। समझदारी हुनासाथ महिला लघुवित्तकाे शेयर मूल्य ठुलाे अन्तरले घटेकाे थियाे त्यसैले बजारमा उच्च मूल्यमा कारोबार भइरहेको कम पूँजी आधारको संस्थाको शेयरमा लगानी गर्नेहरूका लागि यो मर्जर पनि महत्वपूर्ण जोखिम परीक्षण बन्न सक्छ।
एउटै क्षेत्रमा थप संस्थाहरू गाभिँदै
मर्जर तथा प्राप्तिको प्रक्रिया केवल महिला लघुवित्तमा सीमित छैन। सामुदायिक लघुवित्त र सञ्जीवनी लघुवित्तबीच २०२६ अगस्ट ३ मा मर्जरको समझदारी भएको छ।
त्यस्तै जीवन विकास लघुवित्त, युनिक नेपाल लघुवित्त र मानुषी लघुवित्तबीच २०२६ मार्च २८ मा मर्जरसम्बन्धी समझदारी भएको छ। यीमध्ये जीवन विकास लघुवित्तको प्रतिशेयर मूल्य १ हजार २ सय ८५ रुपैयाँ छ। यसको शेयर संख्या एक करोड ७५ लाख १२ हजार ३ सय ५५ दशमलव ६० कित्ता रहेकाले बजार पुँजीकरण २२ अर्ब ५० करोड ३३ लाख ७६ हजार ९ सय ४६ रुपैयाँ छ।
युनिक नेपालको प्रतिशेयर मूल्य १ हजार २ सय ४४ रुपैयाँ ९० पैसा छ भने शेयर संख्या १४ लाख ८५ हजार ७ सय ५० कित्ता र बजार पुँजीकरण १ अर्ब ८४ करोड ९६ लाख १० हजार १ सय ७५ रुपैयाँ छ। मानुषी लघुवित्तको प्रतिशेयर मूल्य १ हजार १९ रुपैयाँ र शेयर संख्या १० लाख ९३ हजार ७ सय ५० कित्ता हुँदा बजार पुँजीकरण १ अर्ब ११ करोड ४५ लाख ३१ हजार २ सय ५० रुपैयाँ छ। यसले एउटै समूहमा रहेका संस्थाबीच पनि प्रतिशेयर मूल्य, शेयर संख्या र कुल बजार मूल्यमा ठूलो अन्तर हुन सक्ने देखाउँछ।
विकास बैंक र वित्त कम्पनीमा पनि गाभिने क्रम
लघुवित्तमा मात्र होइन, विकास बैंक र वित्त कम्पनीतर्फ पनि गाभिने प्रक्रिया अघि बढेको छ। मुक्तिनाथ विकास बैंकको प्रतिशेयर मूल्य ३ सय ४० रुपैयाँ छ। यसको शेयर संख्या ८ करोड ३९ लाख ८ सय ९० कित्ता र बजार पुँजीकरण २७ अर्ब २० करोड १३ लाख २२ हजार ६ सय रुपैयाँ थियो।
जानकी फाइनान्सको प्रतिशेयर मूल्य २ सय ९५ रुपैयाँ हुँदा शेयर संख्या ६९ लाख ४ हजार ७ सय २८ कित्ता र बजार पुँजीकरण २ अर्ब ३ करोड ६८ लाख ९४ हजार ७ सय ६० रुपैयाँ छ। सिन्धु विकास बैंकको प्रतिशेयर मूल्य ४ सय ५० रुपैयाँ र शेयर संख्या ५७ लाख ७४ हजार ५ सय ६० दशमलव ६७ कित्ता हुँदा बजार पुँजीकरण २ अर्ब ५० करोड ८५ लाख ५२ हजार ३०१ रुपैयाँ ५० पैसा छ।
मुक्तिनाथ विकास बैंक, जानकी फाइनान्स र सिन्धु विकास बैंकबीचको प्रक्रिया प्राप्तिका रूपमा अघि बढिरहेको छ र २०२६ सेप्टेम्बर ४ मा यससम्बन्धी प्रक्रिया सुरु भएको थियाे । सिन्धु विकास बैक र जानकी फाइनान्स न्युन चुक्ता पुँजी भएका कारण शेयर मुल्य उच्च थियाे तर मर्जरकाे सूचना सार्वजनिक हुनासाथ द्रुत्त गतिमा घट्न पुगेकाे थियाे।
मर्जरको सूचना सार्वजनिक भएपछि मूल्यांकन किन बदलिन्छ?
मर्जर वा प्राप्तिको सम्झौता सार्वजनिक भएपछि बजारले कम्पनीलाई पहिलेको अवस्थामा मात्र मूल्यांकन गर्दैन। त्यसपछि गाभिएर बन्ने संस्थाको पूँजी संरचना, शेयर संख्या, स्वाप अनुपात, आम्दानी, खुद सम्पत्ति र भविष्यको प्रतिफललाई आधार बनाएर मूल्यांकन हुन थाल्छ।
विशेषगरी थोरै शेयर भएका कम्पनीको शेयर मूल्य बजारमा निकै माथि पुगेको अवस्थामा गाभिएपछि शेयर संख्या बढ्न सक्छ। त्यसले प्रतिशेयर आम्दानी, खुद सम्पत्ति र बजार मूल्यांकनमा समेत परिवर्तन ल्याउन सक्छ।
यही कारण मर्जरको सम्झौता सार्वजनिक हुनु बजारका लागि एउटा महत्वपूर्ण पुनर्मूल्यांकनको बिन्दु बन्न सक्छ। मर्जरअघि सीमित शेयर आपूर्तिका कारण बनेको उच्च मूल्यलाई मर्जरपछि कायम राख्न बजारलाई कठिन हुन सक्छ।
तर यसको अर्थ मर्जरमा जाने सबै कम्पनीको शेयर मूल्य अनिवार्य रूपमा घट्छ भन्ने होइन। स्वाप अनुपात, दुवै संस्थाको वित्तीय अवस्था, मर्जरपछि बन्ने संस्थाको आम्दानी क्षमता, पूँजी संरचना र बजारको अपेक्षाअनुसार मूल्य बढ्न पनि सक्छ। जोखिम विशेषगरी त्यतिबेला बढी हुन्छ, जब कम्पनीको उच्च बजार मूल्यको आधार बलियो वित्तीय प्रदर्शनभन्दा सीमित शेयर आपूर्ति मात्र बनेको हुन्छ।
कम चुक्ता पुँजी आफैंमा राम्रो वा नराम्रो होइन
कम चुक्ता पुँजीलाई मात्रै लगानीको अवसर वा जोखिमको आधार बनाउनु उचित हुँदैन। कम पुँजी भएको संस्थाले राम्रो प्रतिफल, बलियो पूँजी कोष र स्वस्थ वित्तीय अवस्था कायम गरेको हुन सक्छ। त्यस्तै ठूलो चुक्ता पुँजी भएको संस्थामा पनि खराब कर्जा, कमजोर आम्दानी वा पूँजी कोषको समस्या हुन सक्छ।
त्यसैले लगानीकर्ताले प्रतिशेयर मूल्यसँगै कम्पनीको कुल बजार पुँजीकरण, चुक्ता पुँजी, खुद सम्पत्ति, प्रतिशेयर आम्दानी, पूँजी कोष, खराब कर्जा, लाभांश क्षमता र व्यवसायको आकार हेर्नुपर्ने हुन्छ।
विशेषगरी वित्तीय संस्थामा नियामकीय आवश्यकताअनुसार पर्याप्त पूँजी कायम गर्नुपर्ने भएकाले भविष्यमा थप पूँजीको आवश्यकता पर्न सक्छ कि सक्दैन भन्ने विषय पनि उत्तिकै महत्वपूर्ण हुन्छ। पूँजी कोषमा दबाब रहेको संस्थाले थप पूँजी जुटाउन नसक्ने अवस्थामा मर्जर वा प्राप्ति एउटा विकल्प बन्न सक्छ।
मर्जरको सम्भावना अब लगानी मूल्यांकनको एउटा पक्ष
पछिल्लो समय सम्पन्न तथा प्रक्रियामा रहेका मर्जर र प्राप्तिका तथ्यांकले वित्तीय संस्थाको बजार संरचना फेरि परिवर्तन भइरहेको देखाउँछन्। खासगरी कम शेयर संख्या भएका, उच्च प्रतिशेयर मूल्यमा कारोबार भइरहेका र तुलनात्मक रूपमा सानो पूँजी आधार भएका संस्थाको हकमा गाभिने सम्भावना लगानी मूल्यांकनको एउटा महत्वपूर्ण पक्ष बन्न पुगेको छ।
समाज लघुवित्त र ग्रामीण विकास लघुवित्तको मर्जर सम्पन्न भइसकेको छ। विन नेपाल लघुवित्तलाई स्वरोजगार लघुवित्तले प्राप्ति गरिसकेको छ। महिला लघुवित्त र प्रथम लघुवित्तको मर्जर प्रक्रिया अघि बढिरहेको छ। सामुदायिक र सञ्जीवनी तथा जीवन विकास, युनिक नेपाल र मानुषीबीचको प्रक्रिया पनि अघि बढेको छ। विकास बैंक तथा वित्त कम्पनीतर्फ मुक्तिनाथ विकास बैंक, जानकी फाइनान्स र सिन्धु विकास बैंकबीचको प्रक्रिया अघि बढिरहेको छ।
यसरी हेर्दा बजारमा महँगो मूल्यमा कारोबार भइरहेको कुनै शेयरमा लगानी गर्दा त्यसको मूल्य किन महँगो भएको हो भन्ने प्रश्न झन् महत्वपूर्ण भएको छ। कम्पनीको आम्दानी, सम्पत्ति र वित्तीय क्षमताका कारण मूल्य उच्च हो कि सीमित शेयर आपूर्तिका कारण मात्रै मूल्य माथि पुगेको हो भन्ने छुट्याउन नसके लगानीकर्ताले मर्जर वा प्राप्तिपछि ठूलो मूल्यगत जोखिम बेहोर्नुपर्ने अवस्था आउन सक्छ।
अन्ततः शेयर बजारमा एउटा शेयरको मूल्यले कम्पनीको वास्तविक आकार बताउँदैन। कम्पनीको वित्तीय स्वास्थ्य, पूँजी संरचना र भविष्यको व्यवसायिक क्षमताले मात्रै त्यसको वास्तविक मूल्य निर्धारण गर्छ। त्यसैले कम चुक्ता पुँजी भएको कम्पनीको शेयर महँगो छ भन्दैमा त्यसलाई उच्च प्रतिफलको अवसरका रूपमा हेर्नुभन्दा त्यसको पूँजी कोष, वित्तीय अवस्था र सम्भावित मर्जर तथा प्राप्तिको जोखिमसमेत मूल्यांकन गर्नु अहिलेका लगानीकर्ताका लागि झन् आवश्यक बनेको छ।
